
Бывает ли ипотека на дом с земельным участком без первоначального взноса?
Покупка собственного дома или квартиры связана с большим количеством вопросов. Особенно если заемщик относится к определенной категории: молодой семье, многодетным родителям, самозанятым гражданам или пенсионерам. У каждой группы могут быть свои особенности оформления ипотеки. Важную роль играют уровень дохода, возраст, наличие детей, кредитная история и возможность внести первоначальный взнос. Перед подачей заявки стоит изучить доступные программы и оценить свои финансовые возможности. Это помогает подобрать подходящий вариант и подготовиться к требованиям банка.
Реально ли обойтись без первоначального взноса?
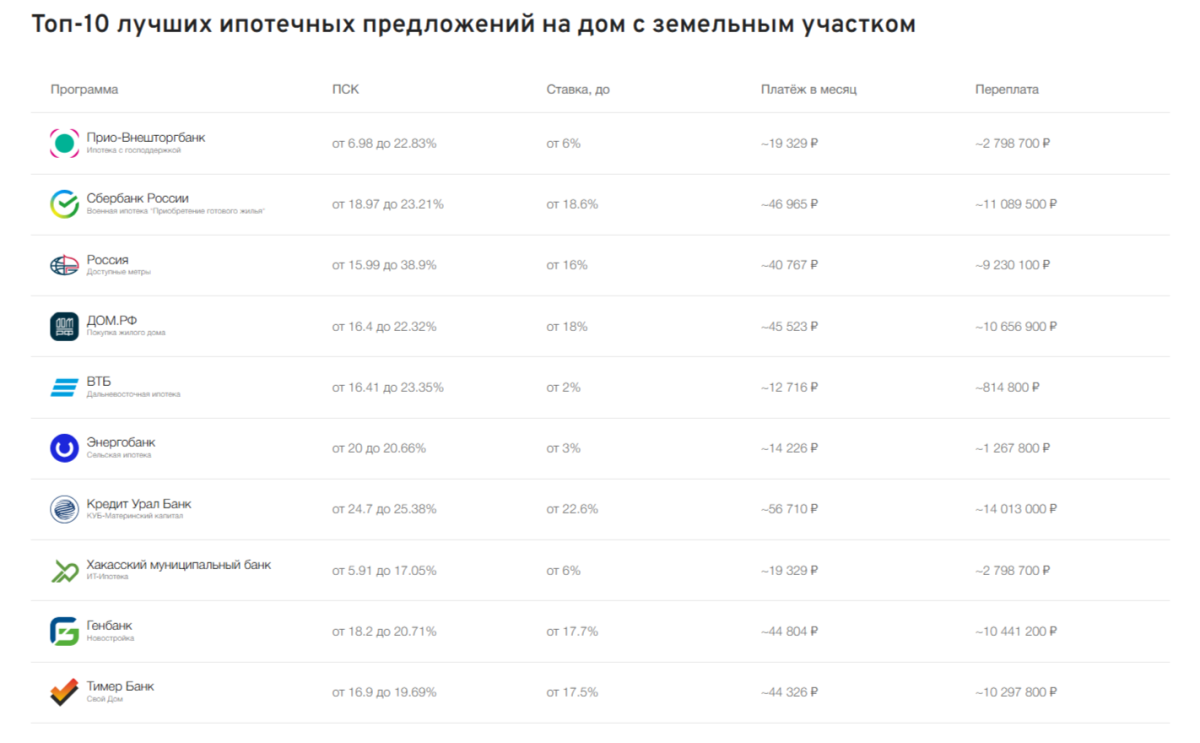
Бывает ли ипотека на дом с земельным участком без первоначального взноса? Этот вопро возникает у многих покупателей, которые хотят переехать за город, но не располагают большой суммой собственных средств. Полностью отказаться от первоначального взноса по стандартной ипотечной программе обычно сложно. Банки оценивают риски и чаще требуют участие заемщика собственными средствами. Однако есть ситуации, когда часть расходов может покрываться другими источниками:
- использование государственных выплат;
- применение материнского капитала;
- участие в специальных программах поддержки;
- привлечение дополнительных заемщиков.
Условия зависят от конкретной программы, банка и категории заемщика. Поэтому перед выбором дома важно изучить доступные варианты финансирования.
Ипотека для молодых семей: что важно учитывать
Для молодых семей покупка жилья часто становится первым серьезным финансовым решением. Банки рассматривают такие заявки по общим правилам, но дополнительно могут действовать государственные программы поддержки. Обычно внимание уделяется нескольким параметрам:
- возрасту заемщиков;
- наличию детей;
- уровню подтвержденного дохода;
- размеру первоначального взноса;
- выбранному объекту недвижимости.
Семьи с детьми могут воспользоваться программами господдержки при соблюдении установленных условий. Например, семейная ипотека предусматривает льготное кредитование для определенных категорий семей, включая семьи с детьми соответствующего возраста или с ребенком с инвалидностью. Молодой семье важно заранее рассчитать будущую нагрузку. Даже при сниженной ставке необходимо учитывать расходы на ремонт, мебель, коммунальные платежи и содержание жилья.
Ипотека для многодетных семей
Большие семьи чаще выбирают жилье с большей площадью или рассматривают строительство собственного дома. Для них особенно важны размер кредита, возможность использовать меры поддержки и удобный график выплат. Многодетные семьи могут иметь доступ к дополнительным государственным инструментам. Например, предусмотрена выплата для погашения ипотечного кредита при соблюдении определенных условий. При выборе недвижимости стоит заранее решить:
- сколько комнат потребуется семье;
- нужен ли земельный участок;
- подходит ли квартира или лучше рассмотреть частный дом;
- какие расходы появятся после покупки.
Если планируется строительство дома, необходимо учитывать не только стоимость участка и материалов, но и расходы на подключение коммуникаций, оформление документов и благоустройство территории.
Можно ли оформить ипотеку самозанятым
Самозанятые граждане нередко сталкиваются с вопросом подтверждения дохода. В отличие от работников по трудовому договору, у них может не быть стандартной справки от работодателя. При рассмотрении заявки банк оценивает фактические доходы и финансовую стабильность клиента. Для подтверждения могут использоваться данные о поступлениях, налоговые документы и другие сведения. Самозанятым стоит заранее подготовить:
- подтверждение регистрации в качестве самозанятого;
- сведения о доходах;
- выписки по счетам;
- информацию о текущих кредитных обязательствах.
Некоторые банки предлагают ипотечные программы для самозанятых на общих условиях при подтверждении платежеспособности. Главное отличие такой заявки — необходимость более подробно показать стабильность дохода.
Ипотека для пенсионеров: особенности оформления
Возраст заемщика является одним из факторов, который учитывает банк. Пенсионеры также могут рассматривать ипотечные программы, если соответствуют требованиям конкретной организации. При оформлении большое значение имеют:
- размер пенсии и других доходов;
- возраст на момент окончания кредита;
- наличие созаемщиков;
- стоимость недвижимости.
Часто пенсионеры выбирают более короткий срок кредитования или привлекают родственников в качестве созаемщиков. Это может помочь повысить вероятность одобрения заявки. Перед оформлением важно объективно оценить будущие выплаты. Ипотека должна оставаться комфортной даже при изменении расходов.
Первоначальный взнос: главный вопрос при покупке жилья
Размер первоначального взносаияет на сумму кредита и условия его получения. Чем больше собственных средств направлено на покупку, тем меньше становится размер займа. Для некоторых программ предусмотрены специальные варианты использования средств поддержки. Например, материнский капитал или другие выплаты могут учитываться в рамках условий конкретной программы. При подготовке к ипотеке стоит:
- оценить имеющиеся накопления;
- проверить доступные меры поддержки;
- рассчитать ежемесячный платеж;
- оставить резерв на непредвиденные расходы.
Не стоит полностью расходовать все накопления на первоначальный взнос. После покупки жилья часто возникают дополнительные затраты.
Как повысить шансы на одобрение ипотеки
Независимо от категории заемщика банк оценивает общую финансовую ситуацию. Хорошая подготовка помогает сделать заявку более понятной. Перед обращением стоит:
- Проверить кредитную историю.
- Рассчитать допустимую долговую нагрузку.
- Подготовить документы о доходах.
- Определить комфортную сумму кредита.
- Изучить требования к выбранной программе.
Ипотека для молодых семей, многодетных родителей, самозанятых и пенсионеров может иметь свои особенности, но общий принцип остается одинаковым: важно заранее оценить возможности и выбрать условия, которые подходят именно вашей ситуации. Грамотный расчет, подготовленные документы и понимание требований банка помогают сделать путь к собственному жилью более понятным и организованным.